


Chaque mois, la préparation de la déclaration série G n°50 (G50) et le calcul précis de la retenue à la source de l’IRG Salaires représentent un test de résistance pour les services comptables et financiers en Algérie. Les erreurs de ressaisie, les divergences entre TVA collectée et chiffre d’affaires comptable, ou les écarts sur le barème progressif de l’IRG constituent les premiers motifs de pénalités lors des vérifications fiscales. Découvrez comment Pro ERP Algérie automatise l’intégralité de la chaîne fiscale jusqu’au télépaiement sur Jibayatic.
1. Qu’est-ce que la Déclaration G50 et Pourquoi Cristallise-t-elle les Risques Fiscaux ?
Souscrite mensuellement (au plus tard le 20 du mois suivant) auprès de la recette des impôts ou télé-déclarée via le portail Jibayatic de la Direction Générale des Impôts (DGI), la déclaration série G n°50 regroupe les impôts et taxes autoliquidés ou retenus à la source par l’entreprise :
- La Taxe sur la Valeur Ajoutée (TVA) : Confrontation de la TVA collectée sur les ventes (taux standard de 19% ou réduit de 9%) et de la TVA déductible sur achats de matières, marchandises, services et immobilisations (comptes 44566 et 44562). La déclaration fait apparaître soit une TVA nette à payer (compte 4455), soit un crédit de TVA à reporter sur les échéances futures.
- L’Impôt sur le Revenu Global (IRG / Salaires) : Retenue à la source opérée sur les rémunérations brutes imposables versées au personnel au cours du mois échu, régie par l’article 104 du Code des Impôts Directs (CID).
- Les Acomptes Provisionnels d’IBS : Pour les sociétés soumises au régime réel, versement des trois acomptes provisionnels réglementaires (30% chacun de l’impôt de l’exercice précédent) avant la liquidation définitive du solde.
- La Taxe sur l’Activité Professionnelle (TAP) : Bien que supprimée pour les activités de production de biens et les professions libérales par les lois de finances récentes, la TAP demeure applicable sur certaines activités résiduelles spécifiques de négoce ou distribution selon la législation en vigueur.
- Les Retenues à la Source Diverses : Retenues contractuelles sur les prestataires étrangers non domiciliés (withholding tax), redevances de brevets et prestations d’ingénierie.
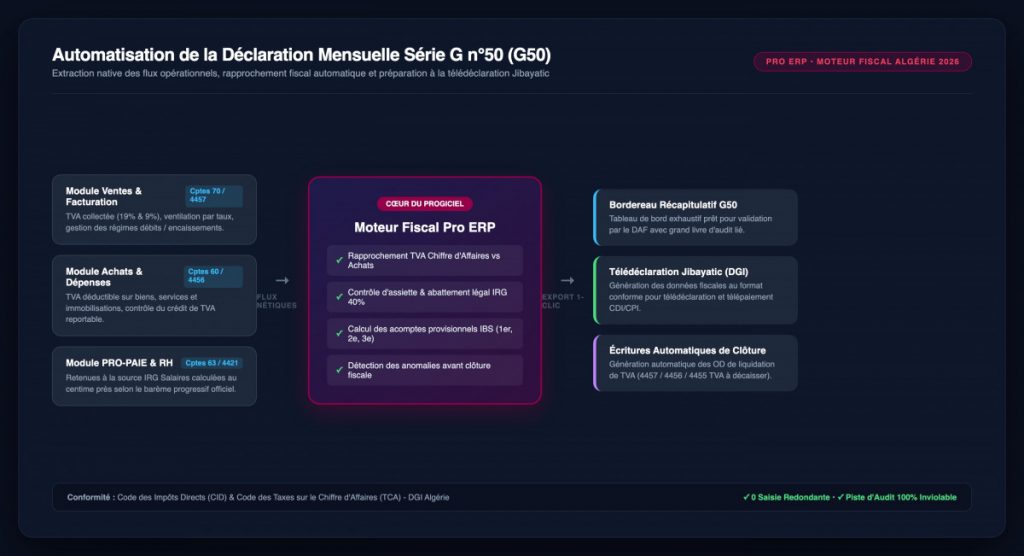
Automatisation de la Déclaration Mensuelle Série G n°50 (G50)
Extraction native des flux opérationnels, rapprochement fiscal automatique et préparation à la télédéclaration Jibayatic
Cptes 70 / 4457
Cptes 60 / 4456
Cptes 63 / 4421
FLUX NATIFS
EXPORT 1-CLIC
2. Le Barème Progressif de l’IRG Salaires 2026 : Règles Exactes et Formules de Calcul
L’un des écueils majeurs pour les gestionnaires de paie réside dans l’application combinée des tranches progressives de l’IRG, de l’exonération des salaires inférieurs ou égaux à 30 000 DA et des mécanismes d’abattements légaux.
A. La Grille des Tranches d’Imposition Mensuelle
| Tranche de Revenu Net Imposable Mensuel | Taux Marginal | Observation Légale |
|---|---|---|
| Fraction inférieure ou égale à 20 000 DA | 0 % | Exonération totale de la 1ère tranche |
| De 20 001 DA à 40 000 DA | 23 % | Impôt brut maximum de 4 600 DA sur la tranche |
| De 40 001 DA à 80 000 DA | 27 % | Impôt brut maximum de 10 800 DA sur la tranche |
| De 80 001 DA à 160 000 DA | 30 % | Impôt brut maximum de 24 000 DA sur la tranche |
| De 160 001 DA à 320 000 DA | 33 % | Impôt brut maximum de 52 800 DA sur la tranche |
| Fraction supérieure à 320 000 DA | 35 % | Application sur l’excédent au-delà de 320 000 DA |
B. Les 3 Règles d’Abattement Obligatoires
Tout revenu net imposable mensuel n’excédant pas 30 000 DZD est totalement exonéré d’IRG (montant à retenir = 0 DA).
Abattement de 40% sur l’IRG brut avec plancher mensuel garanti de 1 000 DA et plafond mensuel de 1 500 DA.
Pour neutraliser l’effet de seuil brutal, la formule légale d’abattement complémentaire s’applique automatiquement : IRG × 137/51 - 27925/8.
Moteur Fiscal Pro ERP : Barème IRG Salaires & Algorithme d’Abattement 2026
Calcul progressif automatisé à la virgule près, neutralisation des effets de seuil et injection directe dans la déclaration G50
Règle 1 : Exonération ≤ 30 000 DA
Si Revenu Net Imposable (RNI) ≤ 30 000 DZD, l’impôt est automatiquement ramené à 0 DZD sans retenue à la source.
Règle 2 : Abattement 40% (Plancher/Plafond)
Abattement de 40% sur IRG brut avec plancher mensuel de 1 000 DA et plafond garanti de 1 500 DA (12 000 à 18 000 DA/an).
Règle 3 : Lissage Dégressif 30k – 35k DA
Application de la formule légale : IRG = IRG_brut × (137/51) − (27 925/8) pour éviter l’effet de seuil pour salaires modestes.
Calcul Fiche de Paie Pro ERP
→
Écriture OD Salaire (Compte 442100)
→
Ligne IRG/Salaires G50 Mensuelle
3. Comment Pro ERP Sécurise l’Extraction et le Rapprochement de la G50
Dans une entreprise gérant plusieurs centaines ou milliers de factures mensuelles, dresser la G50 sur Excel expose l’organisation à des risques considérables : factures de vente omises, déduction indue de TVA sur des charges non admises, ou décalage entre la date de facturation et la date d’encaissement.
Grâce à l’intégration native de la Comptabilité Financière SCF Protid et des modules Ventes, Achats et Paie, Pro ERP applique des garde-fous automatisés :
- Rapprochement automatique TVA / Chiffre d’Affaires : Le système vérifie en temps réel que l’assiette taxable déclarée correspond au centime près aux écritures créditrices du compte 70 et aux factures validées dans le module commercial.
- Verrouillage de la TVA Déductible : Seules les factures fournisseurs visées par un bon de réception conforme et portant les mentions obligatoires (NIF, NIS, RC, article d’imposition) sont admises dans l’état de déduction de TVA.
- Liaison Directe avec PRO-PAIE : Le montant de l’IRG Salaires reporté sur la G50 est synchronisé directement avec le journal de paie (compte 4421) et l’état récapitulatif 301 bis, éliminant tout écart lors du contrôle croisé DGI • CNAS.
- Génération du Récapitulatif Jibayatic : Pro ERP édite l’état G50 selon la maquette exacte de la DGI et génère les flux nécessaires à la télé-déclaration sans manipulation manuelle de tableaux.
Passez à la Télédéclaration Fiscale Zéro Erreur avec Pro ERP
Découvrez comment nos consultants certifiés configurent votre plan de comptes SCF, vos journaux fiscaux et vos déclarations G50 en toute conformité.